L’investissement responsable permet de prendre en compte ces deux dimensions. Il ne s’agit pas de...
Chercher un chiffre unique est tentant, mais peu pertinent. Le premier calcul consiste à regarder ce qu’il reste après le logement, l’alimentation, le transport, les impôts, l’assurance habitation, les autres assurances, les remboursements éventuels et les autres dépenses récurrentes.
Le but n’est pas de viser le maximum possible, mais un effort réaliste. Un petit versement régulier peut être plus efficace qu’un effort important interrompu rapidement. Il faut aussi conserver une marge pour les loisirs et les imprévus : une organisation trop stricte tient rarement dans le temps.
Quel pourcentage de son salaire faut-il mettre de côté ?
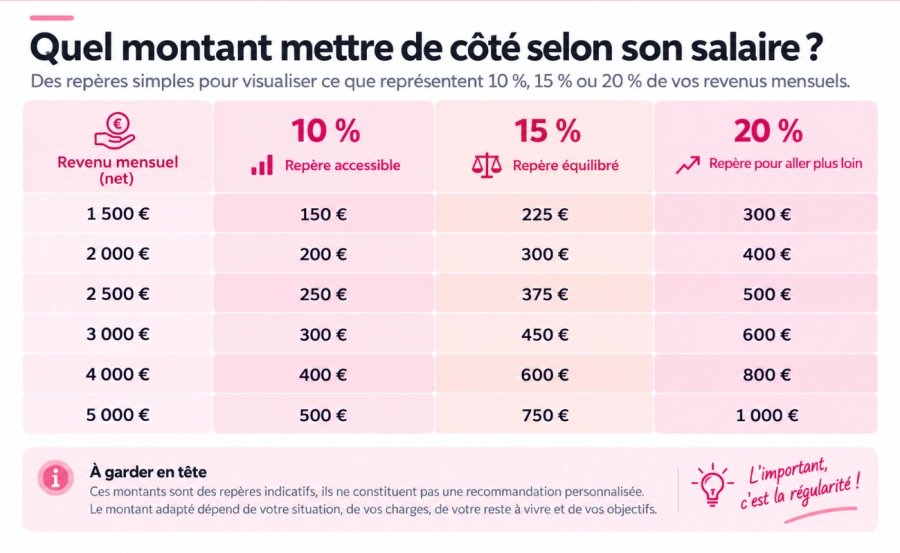
Pour disposer d’un point de départ, on peut viser autour de 10 à 20 % des ressources lorsque la situation le permet. Avec 2 500 € perçus, cela représente par exemple 250 à 500 €. Cette fourchette doit être réduite si les charges sont lourdes et peut être augmentée si le reste à vivre est confortable.
Le bon indicateur reste la capacité réelle : après avoir payé les dépenses indispensables, quel montant pouvez-vous isoler sans recourir ensuite au découvert ?
Faut-il épargner 10 %, 15 % ou 20 % de ses revenus ?
Un taux de 10 % peut constituer un point de départ accessible. À 15 %, l’effort devient plus significatif. À 20 %, la progression est plus rapide, mais ce niveau peut être irréaliste pour certains foyers.
Il n’est pas nécessaire de fixer ce pourcentage définitivement. On peut commencer plus bas, puis l’augmenter après une hausse de rémunération, la fin d’un emprunt ou la disparition d’une charge importante.
Le plus important reste la continuité. Prévoir 300 € pendant deux mois puis arrêter parce que l’effort est trop important sera souvent moins efficace que de conserver une habitude régulière de 100 ou 150 €.
C’est quoi la règle du 50/30/20 ?
La règle 50/30/20 propose de répartir les ressources en trois catégories : environ 50 % pour les besoins essentiels, 30 % pour les envies et 20 % pour l’avenir financier. C’est une grille de lecture, pas une norme.
Le logement peut déjà absorber une grande part du revenu net ; une famille peut avoir des frais de garde élevés ; un autre foyer peut avoir très peu de charges fixes. L’intérêt de la méthode n'est pas de contraindre : il est surtout de visualiser la répartition des dépenses et la marge disponible.
Si votre organisation s’éloigne fortement de ces proportions, cela ne signifie donc pas qu’elle est mauvaise. Le coût du logement, la composition du foyer, la localisation ou encore les contraintes professionnelles peuvent modifier profondément l’équilibre.
Combien mettre de côté par mois selon son salaire ?
Le tableau ci-dessous donne des repères à 10, 15 et 20 %. Ils ne constituent pas une recommandation personnalisée. Le montant adapté dépend de la situation du foyer, des charges, de la réserve déjà constituée et des ambitions.
QUEL MONTANT METTRE DE CÔTÉ AVEC UN SALAIRE DE 1 500 € PAR MOIS ?
Avec 1 500 €, viser 150 € correspond à 10 %. Si le logement et les charges absorbent déjà une grande partie des ressources, 50 ou 100 € peuvent être plus réalistes. Le premier pas est alors de créer une petite réserve accessible, même si cela demande plus de temps.
Un virement automatique juste après la paie peut faciliter cette habitude. Il sera toujours possible de l’augmenter ensuite. Ce qui compte au départ n’est pas d’atteindre immédiatement un ratio idéal, mais de créer un mécanisme qui ne fragilise pas le quotidien.
COMBIEN ÉPARGNER AVEC UN SALAIRE DE 2 000 € PAR MOIS ?
Avec 2 000 €, une fourchette indicative de 200 à 400 € correspond à 10 à 20 %. La bonne valeur dépend notamment du logement, du transport et des remboursements. Une personne avec peu de charges pourra se rapprocher du haut de la fourchette ; un foyer très chargé devra souvent viser moins.
Mieux vaut tenir durablement 150 ou 200 € que viser 400 € et puiser dans la réserve quelques semaines plus tard. Le montant retenu doit aussi laisser suffisamment de souplesse pour les frais irréguliers qui ne tombent pas tous les mois.
COMBIEN ÉPARGNER AVEC UN SALAIRE DE 2 500 € PAR MOIS ?
À 2 500 €, 10 % représentent 250 €, 15 % 375 € et 20 % 500 €. Cette tranche peut permettre de distinguer plusieurs poches : une part immédiatement accessible, une autre destinée à des projets à quelques années et, si la sécurité est suffisante, une part consacrée à l’investissement.
Acheter un immobilier prévu dans trois ans ne se prépare pas comme une retraite dans vingt ans. L’horizon change la façon d’organiser l’argent disponible.
L’objectif n’est donc plus nécessairement de verser davantage au même endroit, mais de commencer à attribuer une fonction précise aux différentes enveloppes.
QUELLE SOMME METTRE DE CÔTÉ AVEC UN SALAIRE DE 3 000 € PAR MOIS ?
Avec 3 000 €, 300 à 600 € correspondent à une fourchette de 10 à 20 %. Mais les charges comptent davantage que le revenu pris isolément. Un prêt immobilier, les études des enfants ou des frais professionnels peuvent réduire fortement la marge.
Si les charges sont maîtrisées, cette capacité peut servir plusieurs objectifs en parallèle : renforcer la réserve et investir sur une durée plus longue.
C’est également à ce stade que la répartition devient plus importante. Laisser l’intégralité du surplus disponible n’a pas la même fonction que l’orienter vers un placement destiné à une échéance lointaine.
QUELLE PART DE SON SALAIRE METTRE DE CÔTÉ AVEC 4 000 À 5 000 € PAR MOIS ?
À 4 000 €, les repères donnent 400 à 800 € ; à 5 000 €, 500 à 1 000 €. À ces niveaux, la question porte aussi sur la répartition du capital disponible.
Une réserve trop importante sur le compte courant peut rester inactive, tandis qu’une part investie sans horizon clair peut manquer au mauvais moment. Il faut donc arbitrer entre disponibilité, projets de moyen terme et placements adaptés à une durée plus longue.
Une capacité plus importante ne signifie pas non plus qu’il faille rechercher systématiquement davantage de rendement. L’objectif, la durée et l'exposition acceptée restent les premiers critères de décision.
COMMENT CALCULER LE MONTANT À ÉPARGNER SELON SES REVENUS ?
Le calcul le plus utile part de votre réalité. Prenez les ressources réellement reçues, puis retirez les charges incontournables et les dépenses moyennes du quotidien. Ajoutez les frais annuels ramenés à une moyenne mensuelle : assurance auto, taxe foncière, entretien du véhicule, vacances prévues ou frais scolaires.
Le résultat donne une capacité théorique. Conservez encore une marge pour les aléas afin d’éviter les retraits fréquents.
CALCULER SES DÉPENSES FIXES ET SON RESTE À VIVRE
Listez le logement, l’énergie, les transports, les abonnements, l’alimentation, les assurances et les mensualités de prêt. Ajoutez ensuite les dépenses variables moyennes. La différence avec vos ressources donne le reste à vivre.
L’analyse des 6 mois précédents permet de lisser les périodes atypiques et d’identifier ce qui peut être mis de côté sans fragiliser le quotidien.
Cette photographie est souvent plus pertinente qu’un pourcentage théorique. Deux foyers disposant de ressources identiques peuvent avoir plusieurs centaines d’euros d’écart dans leur capacité réelle.
TENIR COMPTE DE SES CRÉDITS ET DE SES DÉPENSES VARIABLES
Un crédit réduit mécaniquement la marge mensuelle. Mais un prêt immobilier de long terme ne se traite pas comme une dette coûteuse ou un découvert récurrent. Avant d’augmenter fortement l’effort, comparez le coût du financement, les conditions de remboursement et la sécurité apportée par une réserve.
Les frais variables comptent aussi. Une famille confrontée à des dépenses de garde, de santé ou de transport fluctuantes a besoin de davantage de souplesse.
Le but est d’éviter un paradoxe fréquent : transférer beaucoup d’argent au début de la période, puis utiliser le découvert ou une carte de crédit pour assumer les échéances suivantes.
ADAPTER SON ÉPARGNE À SES PROJETS ET À SA SITUATION
Chaque enveloppe doit avoir un rôle. Une réserve sert aux imprévus ; une poche à court terme peut préparer des vacances ou un achat ; une autre peut financer un projet immobilier, les études des enfants ou la retraite.
Cette organisation évite de bloquer pour dix ans un capital qui pourrait être nécessaire dans deux ans. L’Autorité des marchés financiers rappelle que l’objectif, l’horizon et la disponibilité nécessaire doivent guider le choix d’un placement.
Une fois cette organisation définie, les trois questions structurent la réflexion : quand aurez-vous besoin de l’argent, quelle exposition de perte acceptez-vous et quel objectif poursuivez-vous ?
COMMENT ÉPARGNER LORSQUE SES REVENUS VARIENT ?
Pour un indépendant, un commercial ou une personne ayant une rémunération irrégulière, un versement fixe peut être difficile à tenir. Une méthode simple consiste à définir un minimum faible, puis à appliquer un pourcentage lors des périodes plus favorables.
On peut également prendre comme référence la moyenne des mois précédents. Le plan reste ainsi réaliste et peut être ajusté lorsque l’activité ralentit.
Une autre possibilité consiste à traiter séparément les rentrées exceptionnelles. Prime, intéressement ou revenu ponctuel peuvent être partagés entre consommation immédiate, réserve et objectifs futurs plutôt que d’être intégralement absorbés par les dépenses courantes.
ÉPARGNE DE PRÉCAUTION : COMBIEN FAUT-IL GARDER DE CÔTÉ ?
Avant d’envisager des placements de moyen ou long terme, la priorité est de disposer d’une réserve immédiatement mobilisable. Elle évite de vendre un actif dans l’urgence ou d’utiliser un financement coûteux pour faire face à une panne, une facture imprévue ou une baisse temporaire de ressources.
L’AMF évoque un repère de deux à trois mois de revenus pour cette épargne de précaution. Il doit être adapté : un indépendant, un foyer avec une seule source de ressources ou une personne ayant des charges élevées peut préférer davantage de sécurité. L’enjeu est de disposer d’un fonds d'urgence cohérent avec sa situation et de constituer une épargne réellement mobilisable.
COMBIEN DE MOIS DE DÉPENSES FAUT-IL CONSERVER ?
Partez d’abord des charges essentielles. Si elles représentent 1 500 € par mois, trois mois correspondent à 4 500 €. Avec des ressources irrégulières ou une situation professionnelle moins stable, viser jusqu’à 6 mois peut offrir davantage de sécurité.
Il n’existe pas de chiffre magique. La réserve doit permettre d’absorber un imprévu important sans vendre un actif, reporter une facture ou recourir immédiatement à l'emprunt.
Le besoin peut aussi évoluer. Une personne seule locataire n’a pas nécessairement les mêmes contraintes qu’un propriétaire avec deux enfants ou qu’un indépendant dont l’activité connaît de fortes variations.
OÙ GARDER SON ÉPARGNE DE PRÉCAUTION POUR QU’ELLE RESTE DISPONIBLE ?
Cette réserve doit privilégier disponibilité et sécurité du capital. Un livret réglementé peut remplir cette fonction. Le Livret A et le LDDS permettent notamment de conserver des liquidités mobilisables sans exposer cette poche aux fluctuations d’un investissement. Le ministère de l’Économie détaille les caractéristiques du LDDS et son fonctionnement.
Cette poche n’a pas pour but de rechercher la performance maximale. Son rôle est précisément de pouvoir être utilisée rapidement.
Les fonds dont vous savez qu’ils ne seront pas nécessaires prochainement peuvent ensuite être orientés vers d’autres solutions, en fonction de votre horizon.
COMMENT RÉPARTIR SON ÉPARGNE ENTRE ÉPARGNE DISPONIBLE ET PLACEMENTS ?
Une fois la base de sécurité constituée, les nouveaux versements peuvent être répartis selon plusieurs horizons. Une première partie reste liquide. Une deuxième finance des échéances identifiées. Une troisième peut être consacrée à l’investissement si vous acceptez une durée de détention plus longue et un risque de perte en capital.
Cette logique est plus utile qu’une liste de produits. Dans ce cas, trois questions structurent la réflexion : quand aurez-vous besoin de l’argent, quel risque acceptez-vous et quel objectif poursuivez-vous ?
La réponse détermine ensuite le type de support envisageable. Elle permet surtout d’éviter de choisir un produit uniquement parce que son rendement affiché semble attractif.
QUELLE PART GARDER DISPONIBLE POUR LES BESOINS À COURT TERME ?
Les sommes destinées à un voyage, des travaux, un véhicule ou un apport pour un achat immobilier prochain doivent rester facilement mobilisables. Rechercher une performance élevée avec une durée de blocage incompatible avec l’échéance serait incohérent.
Plus le projet est proche, plus la disponibilité compte. À l’inverse, un objectif situé dans dix ou quinze ans permet d’étudier d’autres placements, sous réserve d’en comprendre les contraintes.
C’est donc l’usage futur de l’argent, bien plus que son montant actuel, qui doit décider de sa destination.
À PARTIR DE QUAND INVESTIR UNE PARTIE DE SON ÉPARGNE ?
Il n’existe pas de seuil universel. On peut envisager un investissement lorsque la réserve de sécurité est suffisante, que les dépenses proches sont couvertes et que le capital concerné ne sera pas nécessaire pendant la durée recommandée.
L’essentiel reste de ne pas fragiliser le quotidien pour investir. Une capacité régulière et maîtrisée vaut davantage qu’une décision prise sous la pression de l’idée qu’il faudrait absolument « faire travailler » tout son argent.
POURQUOI ÉPARGNER ET INVESTIR RÉGULIÈREMENT SUR LE LONG TERME ?
Des versements réguliers construisent progressivement un capital sans attendre de disposer d’une grosse somme au départ. Par exemple, 100 € versés tous les mois représentent 1 200 € sur un an et 6 000 € sur cinq ans, avant toute performance éventuelle.
Si les gains sont réinvestis, ils peuvent à leur tour produire des gains : c’est le principe de la capitalisation. Aucun rendement n’est cependant garanti.
Il faut donc comparer les frais, la liquidité, la durée et le risque avant toute décision. Plus l’échéance est lointaine, plus il devient possible d’envisager différentes stratégies ; cela ne supprime jamais le risque de perte.
COMMENT RÉUSSIR À METTRE DE L’ARGENT DE CÔTÉ CHAQUE MOIS ?
Au lieu d’attendre la fin de la période pour voir ce qu’il reste, prévoyez un virement automatique après la réception de la paie. Même modeste, ce mécanisme transforme une intention en habitude.
Gardez toutefois de la souplesse. Une dépense exceptionnelle, une baisse de ressources ou un changement familial peut justifier de réduire temporairement l’effort.
L’objectif n’est pas de réussir parfaitement tous les mois, mais de construire une organisation qui fonctionne dans la durée.
AUTOMATISER SON ÉPARGNE DÈS LA RÉCEPTION DU SALAIRE
Un virement automatique vers un livret ou un compte distinctévite que toute la somme disponible soit absorbée par les dépenses courantes. Choisissez une date proche de la paie et une valeur que vous savez supportable.
Après quelques semaines, vérifiez que cette organisation ne provoque ni découvert ni retrait répété. Ajustez si nécessaire.
L’automatisation doit simplifier la gestion, pas devenir une contrainte. Si votre situation évolue, le versement peut évoluer lui aussi.
COMMENCER AVEC UN MONTANT ADAPTÉ À SON BUDGET
Il n’est pas nécessaire d’attendre de pouvoir verser plusieurs centaines d’euros. Mettre 50 € de côté pendant douze mois crée 600 € de réserve ; à 100 €, ce sont 1 200 €.
Le bon réflexe consiste à commencer avec une valeur tenable même pendant une période plus coûteuse, puis à l’augmenter progressivement.
Cette approche est particulièrement utile lorsque l’on débute : elle permet de créer l’habitude avant de chercher à optimiser la répartition.
AUGMENTER SON ÉPARGNE LORSQUE SES REVENUS PROGRESSENT
Une augmentation, une prime récurrente ou la fin d’une mensualité peut libérer une nouvelle marge. Au lieu d’absorber entièrement cette hausse dans le train de vie, vous pouvez en affecter une part à vos ambitions futures.
Cette méthode améliore progressivement la capacité à financer des projets ou à investir, sans réduire brutalement les dépenses du quotidien.
Par exemple, lorsqu’une mensualité de 150 € disparaît, conserver ne serait-ce qu’une partie de cette ancienne charge sous forme de versement régulier permet de progresser sans modifier sensiblement son confort.
Quelles dépenses réduire pour épargner davantage ?
Commencez par les postes qui apportent peu : abonnements inutilisés, services en double, frais bancaires évitables ou achats devenus secondaires. Les petites économies récurrentes peuvent libérer une marge sans bouleverser la vie courante.
Il ne s’agit pas de supprimer les loisirs. Cherchez d’abord les dépenses sans utilité réelle.
Réduire cinq ou dix euros sur plusieurs charges permanentes peut être plus facile à maintenir qu’une privation importante décidée ponctuellement.
Vous savez combien mettre de côté. Et maintenant ?
Épargner régulièrement est une première étape. Encore faut-il savoir quoi faire de l’argent qui n’a pas vocation à rester disponible immédiatement.
Temys vous aide à identifier des solutions adaptées à votre objectif, à votre horizon et au niveau de risque que vous êtes prêt à accepter.
Quelques minutes suffisent pour préciser votre but et découvrir les solutions qui peuvent vous correspondre.
→ Trouver les solutions adaptées à mon projet
Vous préférez en parler ? Échangez gratuitement et sans engagement avec un conseiller Temys.
FAQ : COMBIEN ÉPARGNER PAR MOIS SELON SON SALAIRE ?
COMBIEN ÉPARGNER PAR MOIS SELON SON SALAIRE ?
Un repère de 10 à 20 % des ressources peut servir de point de départ lorsque le budget le permet. Mais la valeur réellement adaptée dépend des charges, du reste à vivre, des emprunts et de la réserve déjà disponible. Mieux vaut un effort raisonnable tenu dans la durée qu’un but élevé impossible à respecter.
COMBIEN METTRE DE CÔTÉ AVEC 2 000 € PAR MOIS ?
À 2 000 €, 10 % représentent 200 € et 20 % 400 €. Cette fourchette reste indicative. Si les charges fixes sont importantes, 100 ou 150 € peuvent être plus réalistes. L’essentiel est d’éviter de devoir reprendre régulièrement l’argent réservé pour payer les dépenses courantes.
PEUT-ON ÉPARGNER AVEC UN PETIT REVENU ?
Oui, si les ressources dégagent une marge, même réduite. Un montant de 20, 50 ou 100 € versée régulièrement crée progressivement une réserve. Si les ressources couvrent à peine les dépenses essentielles, la priorité reste toutefois l’équilibre du quotidien et la prévention du découvert.
FAUT-IL ÉPARGNER 10 % DE SON REVENU ?
10 % est un repère pratique, pas une obligation. Certains foyers pourront viser davantage ; d’autres devront commencer plus bas. Le bon pourcentage est celui qui reste compatible avec les charges essentielles, les projets et un reste à vivre satisfaisant.
C’EST QUOI LA RÈGLE DU 50/30/20 ?
Elle propose de consacrer environ 50 % des ressources aux besoins essentiels, 30 % aux envies et 20 % à l’avenir financier. Elle sert surtout à analyser la structure des finances du foyer. Les proportions doivent être adaptées au coût du logement et aux priorités personnelles.
FAUT-IL REMBOURSER SES CRÉDITS AVANT DE COMMENCER À ÉPARGNER ?
Pas nécessairement. Il faut regarder le type de dette, son coût, les conditions de remboursement et la nécessité de conserver une réserve disponible. Une dette très coûteuse peut devenir prioritaire ; supprimer toute liquidité pour solder un prêt peut au contraire fragiliser le foyer face aux imprévus.