La complexité du système par répartition et la baisse programmée des pensions obligent à une...
Pour estimer le montant de votre retraite, additionnez votre pension de base et votre retraite complémentaire. L'estimation dépend des rémunérations perçues, des trimestres ou des points acquis et de la date choisie. Le service officiel « Mon estimation retraite », accessible sur Info Retraite, permet d’obtenir une estimation personnalisée à partir de votre carrière. Temys vous aide à comprendre ces mécanismes et à anticiper vos besoins financiers.
COMMENT EST CALCULÉE VOTRE PENSION DE RETRAITE ?
Les salariés du privé perçoivent généralement deux versements : celui de l’Assurance retraite et celui de l’Agirc-Arrco. Ces deux composantes obéissent à des règles différentes.
SALARIÉS DU PRIVÉ : LA FORMULE DE LA RETRAITE DE BASE
Pour un salarié relevant de l’Assurance retraite, trois éléments interviennent :
Retraite de base annuelle brute = revenu annuel moyen × taux de calcul × (trimestres retenus dans le régime ÷ trimestres requis)
Voici ce que signifie chaque élément :
- Le revenu annuel moyen : la moyenne des rémunérations des meilleures années retenues, revalorisées et prises en compte dans la limite du plafond applicable.
- Le pourcentage appliqué : son maximum est généralement de 50 %. Une décote peut le réduire si les conditions requises ne sont pas réunies.
- La durée d’assurance : le rapport entre les trimestres retenus dans le régime et ceux exigés pour votre génération. Ce rapport est plafonné à 1.
Le revenu annuel moyen est généralement calculé sur les 25 meilleures années, avec des exceptions selon la situation.
Il peut donc différer de votre dernière rémunération.
Un exemple pour comprendre :
Prenons un revenu annuel moyen de 30 000 €, un pourcentage de 50 % sans décote et une durée d’assurance complète dans le régime :
30 000 € × 50 % × 1 = 15 000 € bruts par an, soit 1 250 € bruts par mois.
Consulter les règles de l'Assurance retraite.
RETRAITE COMPLÉMENTAIRE AGIRC-ARRCO : COMMENT LES POINTS SONT CONVERTIS EN PENSION
Pendant votre parcours salarié dans le privé, vos cotisations permettent d’acquérir des points Agirc-Arrco. Lors de la liquidation, ces points sont convertis en pension selon la formule suivante :
Retraite complémentaire annuelle brute = nombre de points acquis × valeur de service du point
La valeur de service du point est celle applicable lors du versement de la pension. Des majorations ou minorations peuvent s’appliquer selon votre situation.
Un parcours mêlant salariat, fonction publique ou travail indépendant peut donner lieu à plusieurs versements.
FONCTIONNAIRES ET INDÉPENDANTS : QUELLES DIFFÉRENCES DE CALCUL ?
Les règles diffèrent selon votre statut : salarié du privé, agent de la fonction publique ou indépendant. Elles varient également entre fonctionnaires titulaires et contractuels, et selon la caisse des professions libérales.
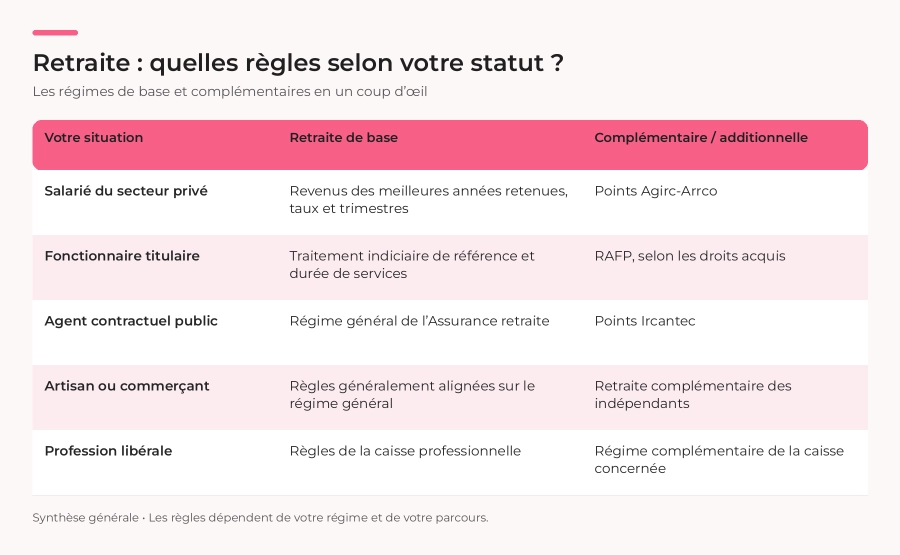
Votre statut détermine les organismes concernés et les modalités applicables. Un parcours mêlant salariat, fonction publique ou travail indépendant peut donner lieu à plusieurs versements. L’estimation globale permet de les réunir pour obtenir une vision d’ensemble.
ÂGE DE DÉPART, TRIMESTRES ET TAUX PLEIN : QUEL IMPACT SUR LE MONTANT ?
Pouvoir prendre sa retraite ne signifie pas automatiquement bénéficier du taux plein. Trois notions doivent être distinguées :
- L’âge légal : le seuil minimum pour partir, sauf dispositif anticipé
- Le taux plein : une retraite calculée sans décote
- La durée d’assurance : les trimestres acquis durant votre parcours, qui interviennent également dans le montant versé
COMBIEN DE TRIMESTRES FAUT-IL SELON VOTRE ANNÉE DE NAISSANCE ?
Le nombre de trimestres requis et l’âge légal dépendent de votre date de naissance. Les ajustements entrés en vigueur le 1er septembre 2026 modifient le calendrier pour plusieurs générations. Ces repères concernent le cas général. Des dispositifs spécifiques permettent notamment une retraite anticipée pour carrière longue, sous conditions.
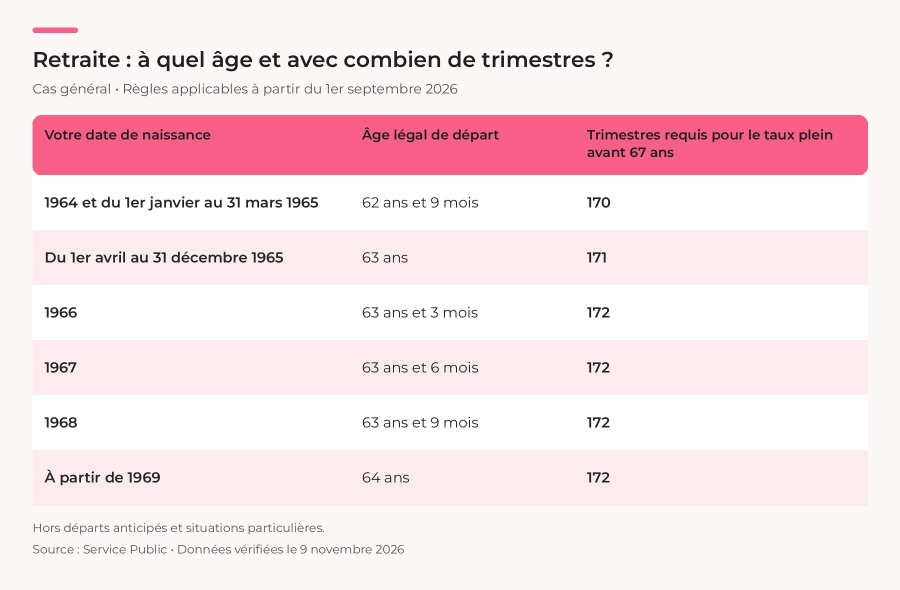
Pour les générations présentées, la durée d’assurance exigée varie de 170 à 172 trimestres. La date de naissance détermine également la première échéance possible, hors dispositifs spécifiques. Ces deux conditions doivent être examinées ensemble.
Les trimestres acquis ne correspondent pas uniquement aux périodes travaillées. Certaines interruptions, notamment pour chômage, maladie ou maternité, peuvent également être prises en compte, sous conditions. Leur présence doit être vérifiée dans votre dossier.
TAUX PLEIN ET PENSION COMPLÈTE : POURQUOI CE N’EST PAS LA MÊME CHOSE
L’absence de décote ne garantit pas une pension complète. Dans le régime général, le rapport entre les trimestres retenus et la durée exigée intervient également dans le résultat.
À 67 ans, la décote disparaît généralement. Toutefois, une durée d’assurance insuffisante peut encore réduire le versement par proratisation.
Exemple simplifié : avec une moyenne annuelle de 30 000 €, un pourcentage de 50 % sans décote et 160 trimestres retenus pour 172 requis :
30 000 € × 50 % × 160 ÷ 172 = environ 13 953 € bruts/an, soit 1 163 € bruts/mois.
Cet exemple suppose l’absence de décote. Il exclut la complémentaire et les éventuels ajustements.
PARTIR PLUS TÔT OU PLUS TARD : COMPRENDRE LA DÉCOTE ET LA SURCOTE
Partir sans remplir les conditions requises peut entraîner une décote. À l’inverse, continuer à travailler au-delà de ces conditions peut permettre une surcote.
Dans le régime général :
- La décote réduit le pourcentage appliqué si vous partez avant 67 ans sans réunir les conditions requises, sauf exception. Elle peut s’ajouter à l’effet d’une durée d’assurance incomplète.
- La surcote augmente le versement de l’Assurance retraite de 1,25 % par trimestre civil entier supplémentairetravaillé après l’âge légal et après avoir acquis la durée d’assurance requise. Quatre trimestres éligibles représentent ainsi une majoration de 5 %.
Comparez plusieurs échéances pour choisir celle qui correspond à votre santé et à vos projets. Pour anticiper cette réflexion, consultez notre guide: Préparer sa retraite : quand commencer et comment s’y prendre.
COMMENT ESTIMER LE MONTANT DE VOTRE RETRAITE EN LIGNE ?
Une projection personnalisée permet de réunir les informations de vos caisses et de comparer plusieurs scénarios. Commencez par vérifier les données enregistrées, puis testez les hypothèses correspondant à vos projets.
VÉRIFIER VOTRE RELEVÉ DE CARRIÈRE ET REPÉRER LES PÉRIODES MANQUANTES
Avant de regarder le montant annoncé, vérifiez les données utilisées. Une période absente ou un revenu incorrect peut modifier votre estimation.
Dans votre compte retraite, ouvrez ce document et contrôlez notamment :
- Vos emplois successifs : employeurs, dates et rémunérations enregistrées
- Vos trimestres et vos points : leur présence pour chaque période d’activité
- Les interruptions : chômage, maladie, maternité ou invalidité
- Votre situation familiale : vérifiez la prise en compte des enfants
- Les périodes à l’étranger : elles nécessitent une attention particulière selon les pays et les accords applicables
UTILISER LE SIMULATEUR OFFICIEL « MON ESTIMATION RETRAITE »
Sur le site officiel Info Retraite, accédez au service « Mon estimation retraite » pour consulter une première estimation personnalisée.
- Connectez-vous à votre compte retraite, notamment avec FranceConnect.
- Vérifiez votre situation actuelle : activité, revenus et informations familiales.
- Consultez les premières estimations, établies à partir des droits connus.
- Personnalisez votre parcours futur : poursuite d’activité, temps partiel ou changement de statut, par exemple.
- Enregistrez votre estimation pour comparer les scénarii et préparer vos échanges avec vos caisses.
COMPARER PLUSIEURS DATES DE DÉPART ET DISTINGUER BRUT ET NET
Pour chaque scenario, relevez :
- la date envisagée
- les trimestres retenus
- le détail des versements estimés
- l’éventuelle décote ou surcote
- le total mensuel brut et net avant impôt, lorsqu’ils sont proposés
Le montant brut correspond à la pension avant prélèvements sociaux. Le net avant impôt tient compte des prélèvements sociaux applicables, mais pas du prélèvement à la source de l’impôt sur le revenu. Le simulateur de l’Assurance retraite propose ces différents repères pour différentes échéances.
Pour mesurer l’écart avec votre rémunération actuelle, comparez des montants équivalents : un salaire net avant impôt avec une pension nette avant impôt. Vous pourrez ensuite confronter cette estimation à votre futur budget et identifier un éventuel complément à préparer.
VOTRE FUTURE PENSION SUFFIRA-T-ELLE À FINANCER VOS PROJETS ?
Votre pension estimée doit être comparée à vos futures dépenses. Certaines pourront diminuer, comme les mensualités d’un crédit immobilier terminé ou les déplacements professionnels. D’autres pourront augmenter selon vos projets : voyages, loisirs ou aide aux proches.
QUELLE PART DE VOTRE RÉMUNÉRATION CONSERVEREZ-VOUS ?
Le taux de remplacement exprime la part de votre rémunération que représentera votre pension. Pour obtenir un résultat cohérent, comparez des montants équivalents, par exemple nets avant impôt.
Taux de remplacement = pension mensuelle nette estimée ÷ rémunération mensuelle nette d’activité × 100
Prenons un exemple fictif :
- Rémunération actuelle nette avant impôt : 2 500 € par mois.
- Pension estimée nette avant impôt : 1 750 € par mois.
- Résultat : 1 750 ÷ 2 500 × 100 = 70 %.
- Différence mensuelle : 750 €.
Vous conserveriez ici l’équivalent de 70 % de votre rémunération actuelle.
ESTIMER VOTRE BUDGET ET VOS BESOINS DE REVENUS COMPLÉMENTAIRES
Pour construire votre budget prévisionnel, partez de vos dépenses actuelles et ajustez chaque poste :
- Logement : remboursement du crédit, loyer, charges et entretien
- Vie courante : alimentation, énergie, assurances et transports
- Santé : complémentaire santé et dépenses restant à votre charge
- Projets : voyages, loisirs, aide aux enfants ou petits-enfants
- Imprévus : travaux, remplacement d’un véhicule ou dépenses exceptionnelles
Reprenons l’exemple précédent. Si votre budget souhaité est de 2 100 € par mois, pour une pension estimée à 1 750 €, le besoin à préparer est de 350 € mensuels, soit 4 200 € par an. Il est donc inférieur à la diminution de 750 €évoquée précédemment.
Ces montants sont illustratifs, exprimés en euros de même valeur. Pour un projet éloigné, le budget devra être réévalué afin de tenir compte de l’évolution des prix.
Une fois ce besoin identifié, vous pouvez réfléchir à la constitution d’un capital ou à un complément régulier. Le choix dépend notamment du temps disponible avant la retraite, de votre capacité d’épargne, de la disponibilité souhaitée et de votre profil de risque.
Pour approfondir cette étape, consultez notre guide : Comment préparer sa retraite grâce à son épargne ?
Temys vous accompagne pour mettre votre estimation de pension en perspective avec vos projets et votre épargne. Cet accompagnement porte sur la préparation financière de la retraite ; la vérification et la correction de votre dossier relèvent de vos caisses.
Faites le point avec un conseiller, c'est gratuitement et sans engagement.
👉 https://www.temys-group.com/contact
FAQ : VOS QUESTIONS SUR LE CALCUL DE LA RETRAITE
COMMENT ESTIMER LE MONTANT DE VOTRE FUTURE PENSION ?
Connectez-vous au service gratuit « Mon estimation retraite » d’Info Retraite après avoir vérifié votre relevé. Vous pourrez consulter une projection globale et comparer plusieurs scénarios selon les informations enregistrées par vos caisses.
J’AI TRAVAILLÉ 20 ANS. COMBIEN VAIS-JE TOUCHER DE RETRAITE ?
Vingt années de travail ne permettent pas, à elles seules, de donner un chiffre. Les rémunérations perçues, les cotisations, les périodes assimilées et la date choisie comptent également. Une estimation personnalisée est indispensable : l’absence de décote n’efface pas nécessairement la proratisation liée à une durée d’assurance insuffisante.
LES PÉRIODES DE CHÔMAGE COMPTENT-ELLES POUR LA RETRAITE ?
Certaines périodes de chômage permettent de valider des trimestres, sous conditions. Les règles dépendent notamment de l’indemnisation et de votre situation. Des points complémentaires peuvent également être attribués selon les conditions de votre caisse. Vérifiez leur présence sur votre relevé et signalez toute absence ou incohérence.
LE MONTANT ESTIMÉ DE MA RETRAITE PEUT-IL ENCORE CHANGER ?
Oui. De nouvelles cotisations, une correction du dossier, une autre date de cessation du travail ou une évolution législative peuvent modifier la projection. Actualisez-la après un changement important et à l’approche de l’échéance.
Comment est calculée la retraite après une carrière dans plusieurs régimes ?
Chaque caisse applique ses règles, avec certains mécanismes de coordination ou de liquidation unique. L’ensemble des trimestres intervient pour déterminer si les conditions permettant d’éviter une décote sont réunies. Info Retraite rassemble les résultats pour vous donner une vision globale.
À propos de Temys
Temys est une plateforme française d’épargne et d’investissement en ligne, basée à Montpellier. Temys accompagne ses clients via sa société de conseil, Temys Finance, CIF enregistré à l’ORIAS (n° 25002780). L’accompagnement par un conseiller est gratuit et sans engagement. Tout investissement comporte un risque de perte en capital.